Domain motherbord.de kaufen?
Wir ziehen mit dem Projekt
motherbord.de um.
Sind Sie am Kauf der Domain
motherbord.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain motherbord.de kaufen?
Wann entsteht eine Verbindlichkeit aus Lieferung und Leistung?
Eine Verbindlichkeit aus Lieferung und Leistung entsteht in der Regel, wenn ein Unternehmen Waren oder Dienstleistungen von einem Lieferanten oder Dienstleister erhält, diese in Anspruch nimmt und dafür eine Rechnung erhält. Die Verbindlichkeit entsteht also durch die erbrachte Leistung oder gelieferte Ware, für die das Unternehmen noch nicht bezahlt hat. Sie wird in der Buchhaltung als Verbindlichkeit erfasst, bis die Rechnung beglichen wird. Erst mit der Bezahlung der Rechnung wird die Verbindlichkeit aus Lieferung und Leistung aufgelöst. **
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Sozialrechtliche SchnittstellenSozialrechtliche Schnittstellen , Arbeitsrecht | Erbrecht | Familienrecht | Gesellschaftsrecht | Medizinrecht | Migrationsrecht | Sozialdatenschutz | Steuerrecht | Versicherungsrecht , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240930, Produktform: Kartoniert, Beilage: broschiert, Redaktion: Wagner, Christian, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 668, Keyword: Arbeitsrecht; Erbrecht; Familienrecht; Medizinrecht; Migrationsrecht; Steuerrecht; Verkehrsrecht; Versicherungsrecht; Verwaltungsrecht, Fachschema: Ausländerrecht - Ausländergesetz - AuslG~Verwaltungsrecht - Verwaltungssachen~Ordnungswidrigkeit~Strafrecht~Familienrecht~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Gesundheitswesen~Medizin / Recht, Kriminalität~Sozialrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Erbrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Verwaltungsrecht, allgemein~Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht~Familienrecht~Versicherungsrecht~Recht des Gesundheitswesens und Medizinrecht~Steuer- und Abgabenrecht~Erbrecht~Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 665 Blätter, Länge: 227, Breite: 153, Höhe: 36, Gewicht: 961, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
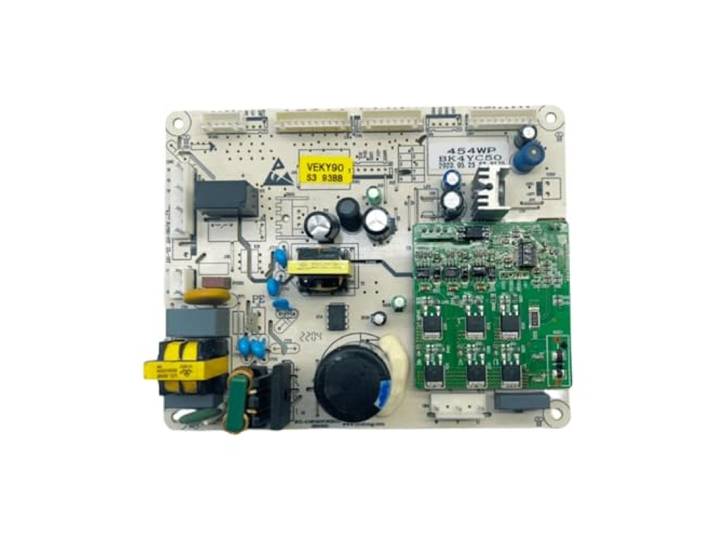
VEKY90 454WP BK4YC50 Power Board-Komponenten ,Kompatibel mit Konka, Kühlschrank BCD-454WP Mainboard Computer BoardVEKY90 454WP BK4YC50 Power Board-Komponenten ,Kompatibel mit Konka, Kühlschrank BCD-454WP Mainboard Computer Board. VEKY90 454WP BK4YC50 Power Board-Komponenten Farbe:1pcs166,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialrechtliche SchnittstellenSozialrechtliche Schnittstellen , Arbeitsrecht | Erbrecht | Familienrecht | Gesellschaftsrecht | Medizinrecht | Migrationsrecht | Sozialdatenschutz | Steuerrecht | Versicherungsrecht , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240930, Produktform: Kartoniert, Beilage: broschiert, Redaktion: Wagner, Christian, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 668, Keyword: Arbeitsrecht; Erbrecht; Familienrecht; Medizinrecht; Migrationsrecht; Steuerrecht; Verkehrsrecht; Versicherungsrecht; Verwaltungsrecht, Fachschema: Ausländerrecht - Ausländergesetz - AuslG~Verwaltungsrecht - Verwaltungssachen~Ordnungswidrigkeit~Strafrecht~Familienrecht~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Gesundheitswesen~Medizin / Recht, Kriminalität~Sozialrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Erbrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Verwaltungsrecht, allgemein~Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht~Familienrecht~Versicherungsrecht~Recht des Gesundheitswesens und Medizinrecht~Steuer- und Abgabenrecht~Erbrecht~Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 665 Blätter, Länge: 227, Breite: 153, Höhe: 36, Gewicht: 961, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit aus Lieferung und Leistung?
Eine Verbindlichkeit aus Lieferung und Leistung entsteht in der Regel, wenn ein Unternehmen Waren oder Dienstleistungen von einem Lieferanten oder Dienstleister erhält, diese in Anspruch nimmt und dafür eine Rechnung erhält. Die Verbindlichkeit entsteht also durch die erbrachte Leistung oder gelieferte Ware, für die das Unternehmen noch nicht bezahlt hat. Sie wird in der Buchhaltung als Verbindlichkeit erfasst, bis die Rechnung beglichen wird. Erst mit der Bezahlung der Rechnung wird die Verbindlichkeit aus Lieferung und Leistung aufgelöst. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.